BEKISARMEDIA.ID — Indonesia kembali memperkuat posisi strategis dalam kerja sama perpajakan internasional, melalui penandatanganan Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Kesepakatan penting ini membuka jalur pertukaran informasi perpajakan secara otomatis antar negara, demi mendukung implementasi Pajak Minimum Global (Global Minimum Tax/GMT).
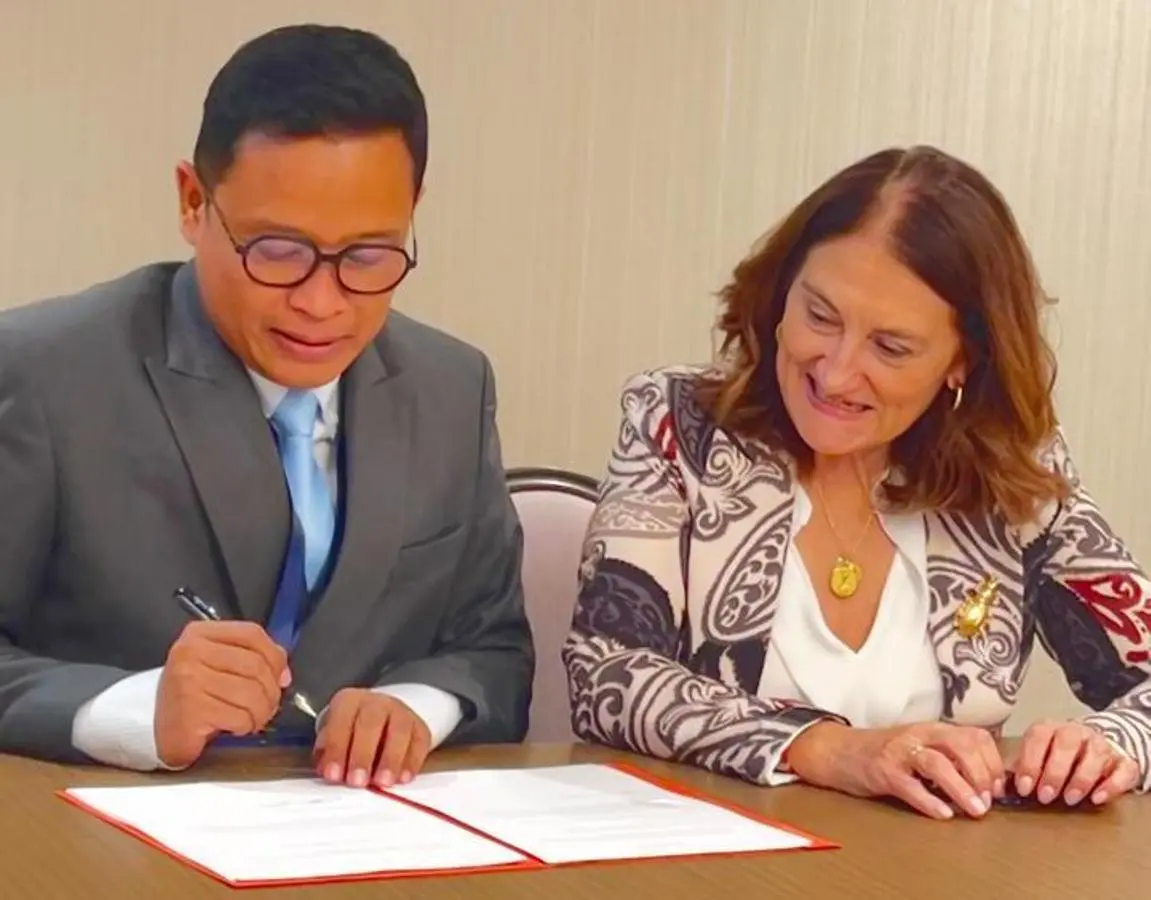
Direktur Jenderal Pajak menandatangani deklarasi GIR MCAA tersebut dalam rangkaian Competent Authorities Conference ke-13 yang diselenggarakan di Kotor, Montenegro, pada 27 hingga 29 Oktober 2026, dan dirilis resmi pada 31 Oktober 2026. Berdasarkan daftar OECD per 1 Oktober 2026, langkah ini resmi menjadikan Indonesia sebagai yurisdiksi penandatangan ke-41 GIR MCAA.
Keikutsertaan Indonesia memperluas akses terhadap data keuangan grup perusahaan multinasional yang krusial, untuk mengawasi kepatuhan terhadap ketentuan Pajak Minimum Global. Agenda pertukaran informasi secara otomatis ini dijadwalkan mulai berjalan pada 2027, dengan implementasi bersama antar yurisdiksi mitra yang memenuhi persyaratan administratif dan aktivasi hubungan pertukaran.
Selain memperkuat transparansi data, Indonesia turut mendesak perluasan kerja sama bantuan penagihan pajak lintas negara (cross-border assistance in recovery of tax claims) guna merespons tantangan fiskal di tengah tingginya mobilitas modal dan aset global.
Pertukaran Informasi Dukung Pajak Minimum Global
GIR merupakan format pelaporan standar yang memuat data rinci mengenai grup perusahaan multinasional serta penerapan ketentuan Global Anti-Base Erosion (GloBE) di setiap yurisdiksi tempat usaha tersebut beroperasi. Informasi ini memastikan ketepatan penghitungan Pajak Minimum Global bagi entitas bisnis multinasional dengan peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro.
Melalui mekanisme pertukaran informasi otomatis (Automatic Exchange of Information/AEOI), otoritas pajak dapat menghimpun data GIR secara relevan dari yurisdiksi mitra. Sistem ini sekaligus memberikan kemudahan bagi Wajib Pajak melalui skema pelaporan terpusat (central filing), di mana grup perusahaan multinasional dapat menyampaikan laporan melalui satu yurisdiksi yang memenuhi syarat tanpa harus melaporkan berulang kali di berbagai negara.
Seluruh data yang dipertukarkan dijamin kerahasiaannya dan wajib digunakan sesuai ketentuan Konvensi tentang Bantuan Administratif Bersama di Bidang Perpajakan (Convention on Mutual Administrative Assistance in Tax Matters/MAAC). Landasan domestik penguatan ini berakar pada ratifikasi MAAC serta ketentuan dalam Peraturan Menteri Keuangan Nomor 136 Tahun 2024.
Dorong Penagihan Pajak Lintas Negara
Dalam forum internasional yang sama, Indonesia mengambil peran vokal dengan menjadi pembicara utama dalam sesi khusus yang membahas inisiatif bantuan penagihan pajak lintas negara.
Meningkatnya mobilitas modal dan kepemilikan aset lintas batas yurisdiksi kerap menimbulkan kendala ketika penanggung pajak atau aset berada di luar wilayah hukum domestik. Untuk mengatasi hal tersebut, Indonesia mengajak mitra global yang masih memiliki reservasi terhadap ketentuan bantuan penagihan pajak dalam MAAC untuk mempertimbangkan pencabutan reservasi atau memperkuat kolaborasi lewat skema bilateral.
Komitmen konkret Indonesia dalam kerangka hukum domestik telah diwujudkan melalui Peraturan Presiden Nomor 56 Tahun 2024 yang membatasi reservasi bantuan penagihan pada jenis pajak tertentu, serta Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Competent Authorities Conference ke-13 yang diinisiasi oleh Global Forum on Transparency and Exchange of Information for Tax Purposes bersama otoritas pajak Montenegro ini dihadiri oleh delegasi dari 90 yurisdiksi global, termasuk Amerika Serikat, Inggris, Prancis, Jepang, dan Korea Selatan.
Forum tahunan ini menjadi ajang strategis bagi para pemimpin otoritas pajak untuk berbagi praktik terbaik (best practices) serta mengevaluasi efektivitas pertukaran data lintas negara. Salah satu poin penekanan utama dalam konferensi tersebut menyatakan bahwa keberhasilan pertukaran informasi tidak hanya diukur dari volume data, melainkan dari sejauh mana data tersebut dimanfaatkan secara optimal untuk memperkuat kepatuhan dan integritas administrasi perpajakan nasional.
Partisipasi aktif Indonesia menegaskan komitmen jangka panjang dalam mewujudkan arsitektur perpajakan global yang transparan, berkeadilan, dan efektif dalam membendung praktik penghindaran maupun pengelakan pajak internasional. (ang)